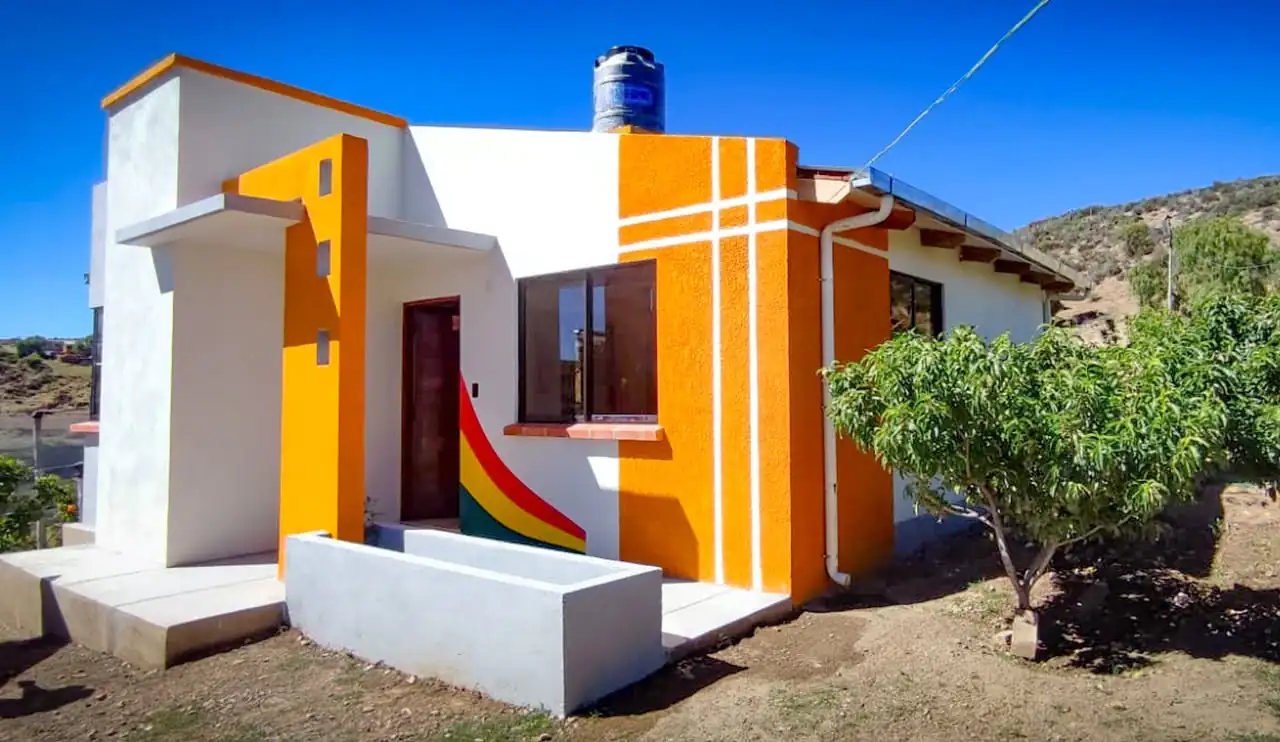
Bolivia enfrenta una paradoja en su política habitacional: aunque existe un régimen de créditos de Vivienda de Interés Social (VIS) con tasas de interés reguladas, una gran parte de la población continúa sin posibilidades reales de acceder a una casa propia.
El problema no radica únicamente en el precio de los inmuebles, sino también en las condiciones para obtener financiamiento, la informalidad de los ingresos familiares y las dificultades para generar una oferta de viviendas que responda a la capacidad económica de los hogares.
El déficit habitacional estimado en 1,9 millones de hogares refleja la dimensión del desafío. De acuerdo con el diagnóstico sectorial difundido por la Cámara Boliviana de Desarrolladores Inmobiliarios (CBDI), alrededor de 1,4 millones de hogares presentan carencias cualitativas, vinculadas con viviendas precarias, hacinamiento y condiciones inadecuadas de habitabilidad. Otros 500.000 hogares enfrentan un déficit cuantitativo, es decir, requieren una vivienda nueva.
También lea: La CBDI plantea tres medidas para destrabar la vivienda social
Tasas reguladas
La distinción es fundamental para definir las políticas públicas. Mientras algunas familias necesitan construir una casa, otras podrían mejorar sus condiciones de vida mediante ampliaciones, reparaciones o acceso a servicios básicos. Sin embargo, ambas necesidades requieren recursos y mecanismos de financiamiento que actualmente no alcanzan a toda la población.
Uno de los principales obstáculos es la distancia entre las condiciones financieras para la vivienda social y la capacidad de las familias para cumplir los requisitos de las entidades financieras.
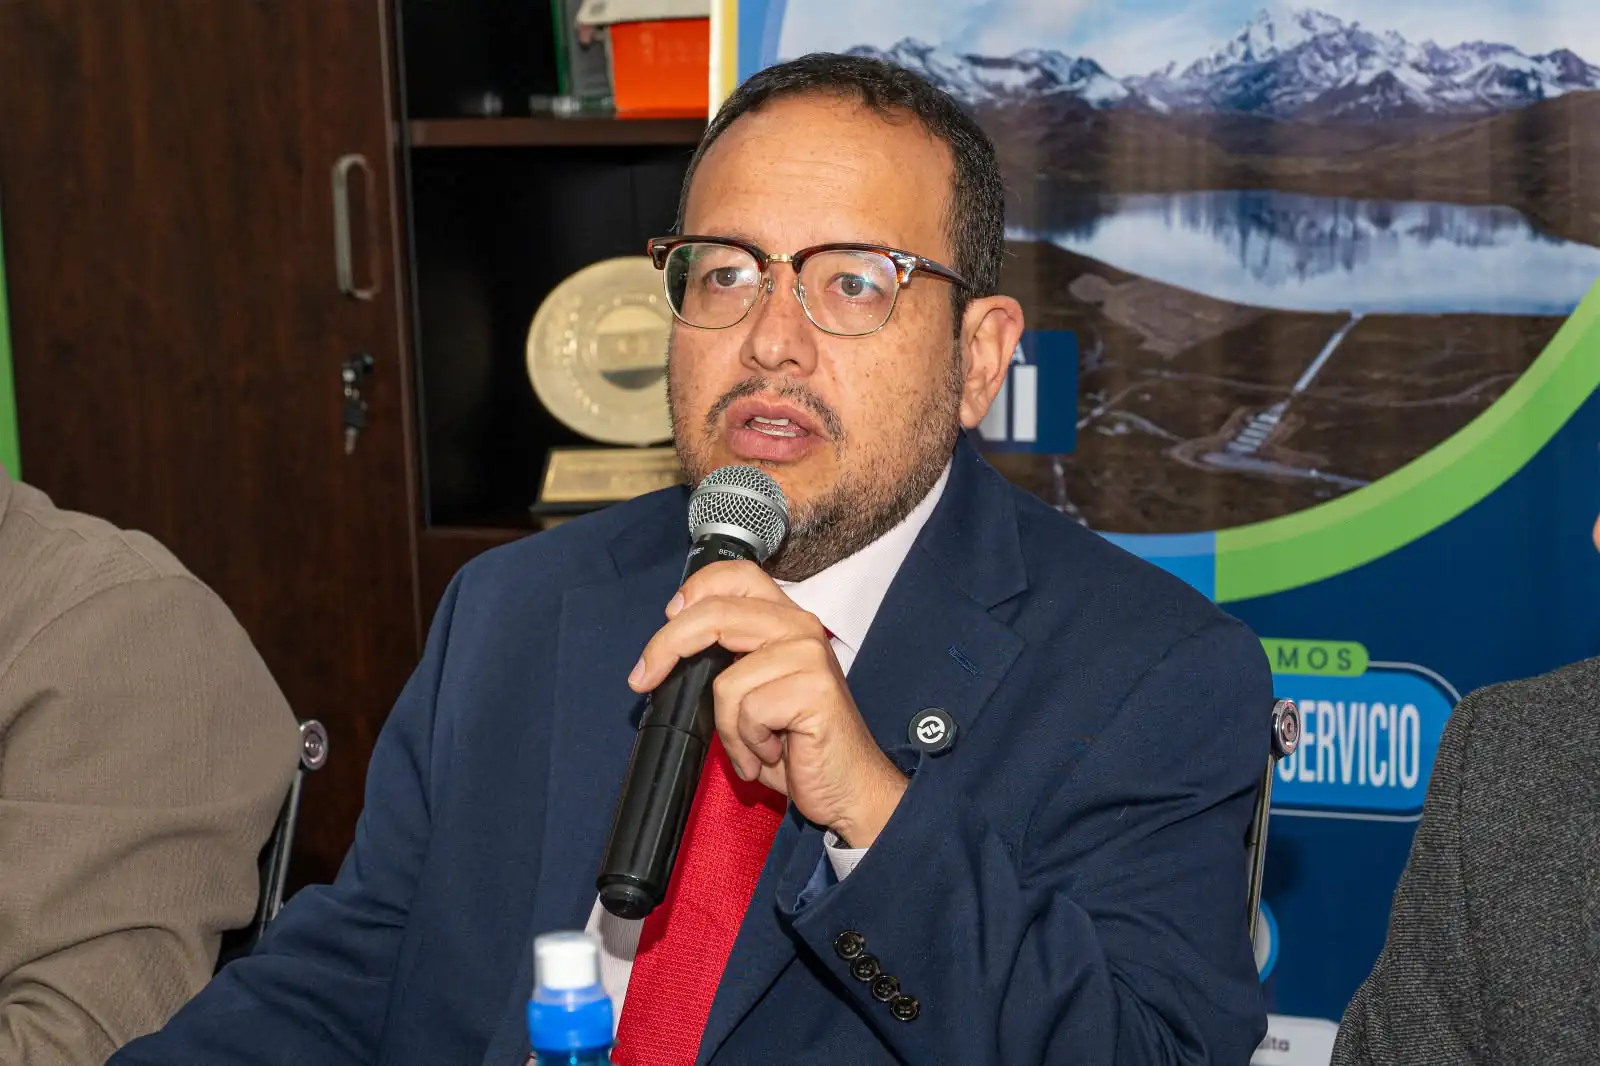
“Tener tasas de interés reguladas no es lo mismo que poder acceder a crédito”, sostiene José Eduardo Iriarte, desarrollador inmobiliario de Niemeyer y presidente de la Cámara Departamental de Industrias de La Paz.
El empresario identifica cuatro barreras principales: la disponibilidad de financiamiento de largo plazo, la informalidad de los ingresos, ahorro previo y aporte inicial exigido por los bancos, además de la falta de mecanismos de garantía que permitan incorporar a hogares con capacidad de pago que hoy quedan excluidos del sistema.
La primera barrera tiene un efecto directo sobre las cuotas. Cuando el financiamiento se ofrece a plazos más cortos, las mensualidades aumentan y una vivienda que inicialmente parecía asequible puede quedar fuera del presupuesto familiar.
La segunda se relaciona con el mercado laboral. Cerca del 85% de la población económicamente activa pertenece al sector informal, según los datos sectoriales proporcionados por la CBDI. Esto significa que numerosos trabajadores independientes, emprendedores y pequeños comerciantes pueden generar ingresos suficientes para pagar una cuota, pero no cuentan con boletas salariales o documentación convencional que permita demostrar su solvencia.
Créditos
A ello se suma la dificultad de reunir el ahorro inicial. Para muchas familias, acumular el monto necesario para aporte propio representa una barrera tan importante como asumir cuotas mensuales del crédito hipotecario.
El resultado: la demanda de vivienda se mantiene, pero no siempre logra convertirse en compra. Miles de familias buscan una casa, un departamento o lote, sin cumplir los criterios tradicionales del sistema financiero.
“La política de vivienda debe medirse por la cantidad de familias que efectivamente consiguen financiamiento, no solamente por las tasas de interés que se ofrecen”, plantea Eduardo Iriarte.
Construcción
Las restricciones del crédito coinciden con un incremento de los costos de construcción que presiona los precios finales de los inmuebles y dificulta el desarrollo de nuevos proyectos.
Según el Índice de Costos de Construcción de Vivienda de la CBDI (ICC-CBDI), los costos acumulados superaron el 60% desde diciembre de 2023. Para la Cámara, este comportamiento confirma la necesidad de implementar mecanismos financieros que permitan sostener el acceso a la vivienda y preservar la viabilidad de los proyectos inmobiliarios.
“No vamos a cerrar el déficit construyendo viviendas que las familias no pueden comprar, ni facilitando créditos si no existe una oferta que responda a sus posibilidades”, advierte Iriarte.
Desde esta perspectiva, la solución requiere actuar simultáneamente sobre dos frentes: facilitar que las familias accedan a financiamiento y promover la construcción de viviendas con precios compatibles con sus ingresos.
Regional
La magnitud del problema social adquiere otra dimensión al compararla con la situación regional. Los datos sectoriales proporcionados sitúan a Bolivia entre los países donde predominan las deficiencias en viviendas existentes, por encima de la necesidad de construir unidades completamente nuevas.
De acuerdo con las cifras recopiladas para la comparación regional, Bolivia registra un déficit estimado de 1,9 millones de hogares, con un componente cualitativo del 96%, incluidos los casos de viviendas recuperables. En Brasil, el déficit alcanza a 32,7 millones de hogares, con un 81% cualitativo; en México, a nueve millones, con un 85%; y en Colombia, a 5,2 millones, con un 76%.
La comparación también incluye a Chile, con 1,8 millones de hogares y un 70% de déficit cualitativo; Perú 1,5 millones y 70%; y Ecuador, con 2,7 millones (76%).
Propuesta
Frente a este escenario, la CBDI presentó al Gobierno una propuesta de Nueva Política de Vivienda Digna, estructurada en tres ejes: ampliar las garantías para el crédito habitacional, financiar proyectos de vivienda social y sostenible, y establecer una instancia permanente de coordinación entre el sector público y el privado.
Óscar Paz Gutiérrez, presidente de la CBDI, destacó que uno de los resultados más importantes del diálogo con el Gobierno fue la apertura de un espacio técnico para construir soluciones estructurales. Según explicó, existe coincidencia en la necesidad de evolucionar hacia una política que responda a la realidad económica actual y amplíe el acceso a una vivienda digna sin generar mayores cargas para el Estado.
El primer eje propone reorientar el fideicomiso de la Agencia Estatal de Vivienda (AEVivienda) para respaldar créditos de Vivienda de Interés Social dentro del sistema financiero nacional.
El segundo eje plantea que el Banco de Desarrollo Productivo (BDP) habilite líneas de financiamiento para desarrolladores de vivienda social y sostenible. El objetivo: ampliar la oferta de inmuebles asequibles, impulsar la inversión privada y generar empleo
La tercera medida propuesta consiste en crear un Consejo Nacional de la Vivienda que reúna al Estado nacional, al sistema financiero y al sector privado. Esta instancia tendría la función de establecer metas, identificar obstáculos, evaluar resultados y ajustar las políticas habitacionales con base en información objetiva.
La Cámara considera que esta coordinación permitiría superar las respuestas aisladas y avanzar hacia una política de Estado con continuidad de largo plazo.
AEVivienda apuesta por 5 planes sociales
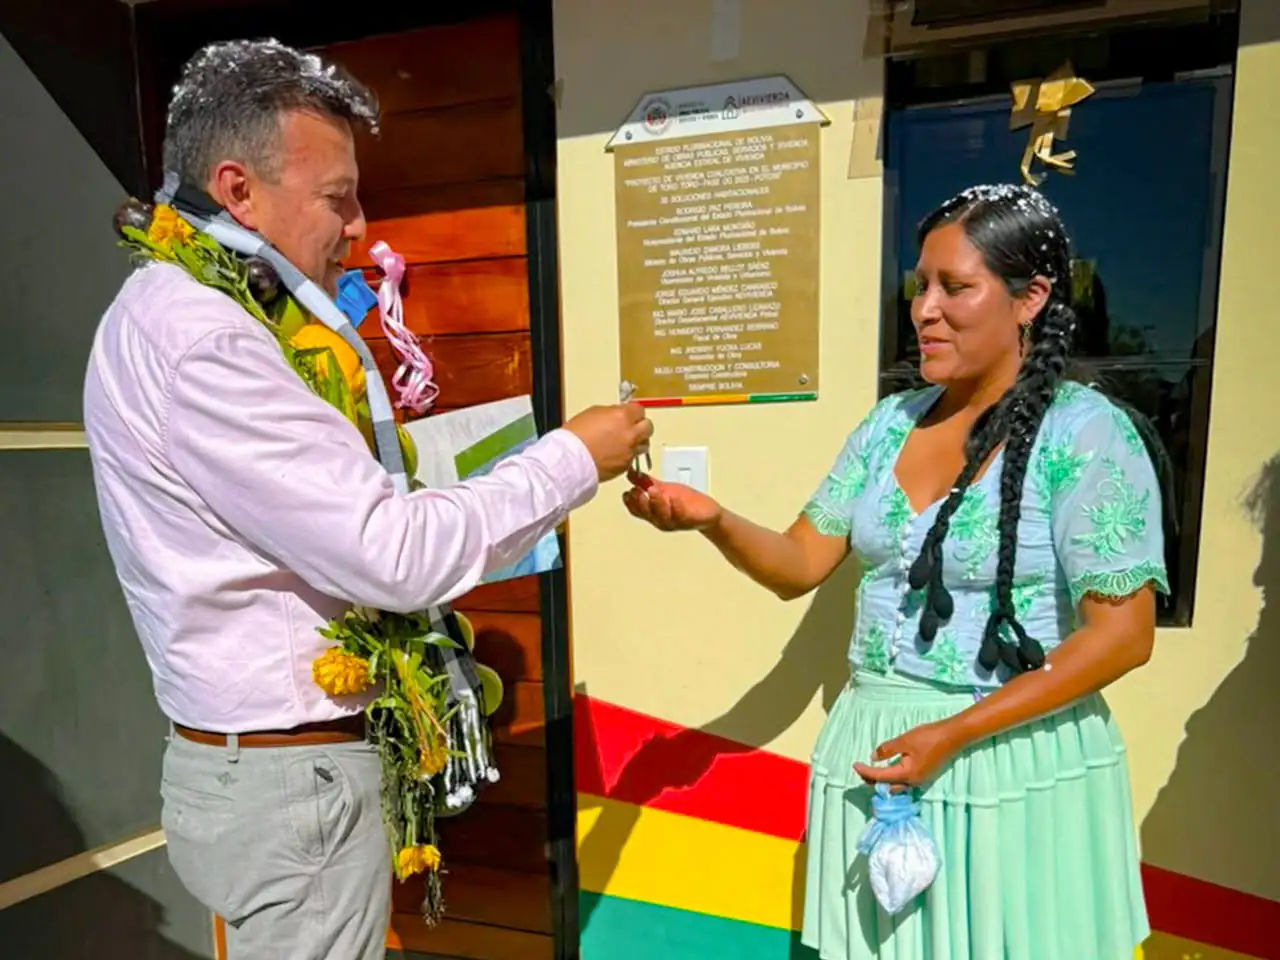
Desde el ámbito público, la Agencia Estatal de Vivienda (AEVivienda) mantiene programas destinados a atender diferentes necesidades habitacionales para la población.
Jorge Méndez, gerente de la institución, explicó que el plan contempla cinco ejes.
Entre ellos están el mejoramiento de las características de viviendas existentes y la construcción de viviendas nuevas para los beneficiarios.
Los otros programas comprenden la atención extraordinaria a familias que quedan en situación de vulnerabilidad, por ejemplo, debido a riadas, incendios o deslizamientos, así como el desarrollo de comunidades urbanas en las que se construyen viviendas para su posterior venta, con una subvención sobre el precio total.
Méndez indicó que los interesados deben ser bolivianos de nacimiento, mayores de edad, residir en el área donde solicitan la construcción.
También señaló que no existe un plazo para la presentación de documentos
Para el desarrollador Eduardo Iriarte, el Estado debe concentrar su intervención en las familias que más necesitan apoyo, facilitar el acceso a servicios básicos. El desafío en Bolivia consiste en cerrar la brecha entre la necesidad la posibilidad efectiva de financiarlo.
